
Die KIM-Verordnung, die jahrelang für Hürden bei der Kreditvergabe von Immobilienkrediten gesorgt hat, ist ausgelaufen. Was bedeutet das inzwischen konkret für dich und deine Pläne, ein Eigenheim zu finanzieren? Kommst du heute leichter zu einem Kredit als noch vor zwei Jahren? Wir von der finaplus Finanzberatungs GmbH haben uns angesehen, was sich seitdem tatsächlich geändert hat und was gleich geblieben ist. In diesem Artikel bekommst du den Überblick.
Das Ende der KIM-Verordnung – was heißt das?
Von August 2022 bis Juni 2025 mussten Banken bei Wohnimmobilienkrediten drei feste Vorgaben einhalten: eine maximale Beleihungsquote von 90 Prozent, eine Schuldendienstquote von höchstens 40 Prozent des Nettohaushaltseinkommens und eine Laufzeit von maximal 35 Jahren. Diese Regeln sollten sicherstellen, dass Kredite nachhaltig vergeben werden.
Ein häufiges Missverständnis: Die viel zitierten 20 Prozent Eigenmittel standen so nie in der Verordnung. Die KIM-V schrieb eine maximale Beleihungsquote von 90 Prozent des Immobilienwerts (Verkehrswerts) vor. Das entspricht 10 Prozent selbst einzubringender Eigenmittel bezogen auf den Immobilienwert. Die 20 Prozent als Faustregel kommen erst zustande, wenn du die Kaufnebenkosten wie Grunderwerbsteuer, Grundbucheintragung und Maklerprovision dazurechnest, die eine Bank in der Regel nicht mitfinanziert.
Mit 30. Juni 2025 ist die KIM-Verordnung ausgelaufen. Der Grund: Das Finanzmarktstabilitätsgremium sah kein systemisches Risiko mehr aus der Wohnimmobilienfinanzierung. Die Vergabestandards hatten sich nachweisbar verbessert, die Banken sind besser kapitalisiert. Damit war der Zweck der Verordnung erfüllt.
Seit 1. Juli 2025 gibt es keine gesetzlich verbindlichen Obergrenzen mehr. Das heißt aber nicht, dass es keine Regeln mehr gibt.
Kreditvergabe 2026 – Strenge Standards bleiben bestehen
Anstelle der KIM-Verordnung ist das WIK-Rundschreiben der Finanzmarktaufsicht getreten, das die FMA im Auftrag des Finanzmarktstabilitätsgremiums veröffentlicht hat. Es ist nicht bindend, gibt aber exakt dieselben drei Grundregeln als Orientierung vor:
- Eigenmittel mitbringen – maximal 90 Prozent Beleihungsquote
- Bei der Rate vorsichtig bleiben – maximal 40 Prozent des Nettoeinkommens für den Schuldendienst
- Möglichst vor der Pension schuldenfrei sein – maximal 35 Jahre Laufzeit
Aus dem Zwangskorsett ist damit ein Richtwert geworden. Die FMA schaut weiterhin darauf, ob Banken solide vergeben. Eine Bank, die dauerhaft davon abweicht, muss mit aufsichtsrechtlichen Fragen rechnen.
Für dich als Privatperson oder Unternehmer heißt das: Die Banken haben Spielraum, aber die wirtschaftlichen Grundregeln der Tragbarkeit sind geblieben. Der entscheidende Unterschied ist, dass die Bank heute wieder eine Einzelfallentscheidung treffen darf, wo sie früher ablehnen musste.
Mehr Flexibilität für Banken und Kreditnehmer
Genau hier liegt die eigentliche Chance. Weil die starren Grenzen weg sind, kann eine Bank deine Situation wieder als Ganzes bewerten statt nur drei Kennzahlen abzuhaken.
Davon profitieren vorwiegend Kreditnehmer, die vorher durch das Raster fielen. Dazu zählen Selbstständige und Freiberufler mit schwankendem Einkommen sowie Menschen mit untypischen Erwerbsbiografien. Ebenso hilft das Haushalten mit hohem Einkommen. Sie bewältigen eine Schuldendienstquote von 40 Prozent wirtschaftlich problemlos. Außerdem gewinnen Kreditnehmer, die zusätzliche Sicherheiten außerhalb der finanzierten Immobilie besitzen.
Wichtig: Diese Flexibilität ist bei jeder Bank anders ausgeprägt. Manche Institute haben ihre internen Richtlinien deutlich gelockert, andere halten sich weiterhin fast wörtlich an die alten KIM-Grenzen. Eine Absage bei einer Bank bedeutet heute deshalb noch weniger als früher, dass du keinen Kredit bekommst. Genau das ist der Punkt, an dem ein unabhängiger Vergleich den Unterschied macht.
Basel IV: Neue Regeln für die Bankenwelt
Parallel dazu wirkt seit Januar 2025 das über die CRR III umgesetzte Reformpaket, das umgangssprachlich Basel IV heißt. Es wird stufenweise scharf gestellt, mit Übergangsfristen bis weit in die 2030er-Jahre.
Der Kern: Banken müssen für viele Kreditgeschäfte mehr Eigenkapital hinterlegen als früher. Eigenkapital ist teuer, und diese Kosten landen zwangsläufig im Zinssatz.
Was das für dich bedeutet: Banken kalkulieren risikoabhängiger als je zuvor. Kredite mit hoher Beleihung, schwacher Bonität oder dünner Besicherung werden im Verhältnis teurer, gut besicherte Finanzierungen mit solider Eigenmittelquote vergleichsweise günstiger. Die Differenz zwischen guten und schlechten Konditionen wird also größer.
Interessant ist die Gegenbewegung: Die EU-Kommission hat 2026 selbst eingeräumt, dass die steigende Eigenkapitalbelastung das Kreditvergabepotenzial der europäischen Banken bremst, und prüft Nachjustierungen. Ob und wann daraus konkrete Erleichterungen werden, ist offen.
Unterm Strich: Es lohnt sich mehr denn je, gut vorbereitet, in ein Bankgespräch zu gehen und mehrere Institute zu vergleichen.
Die Zinsentwicklung: Warum Timing die falsche Strategie ist
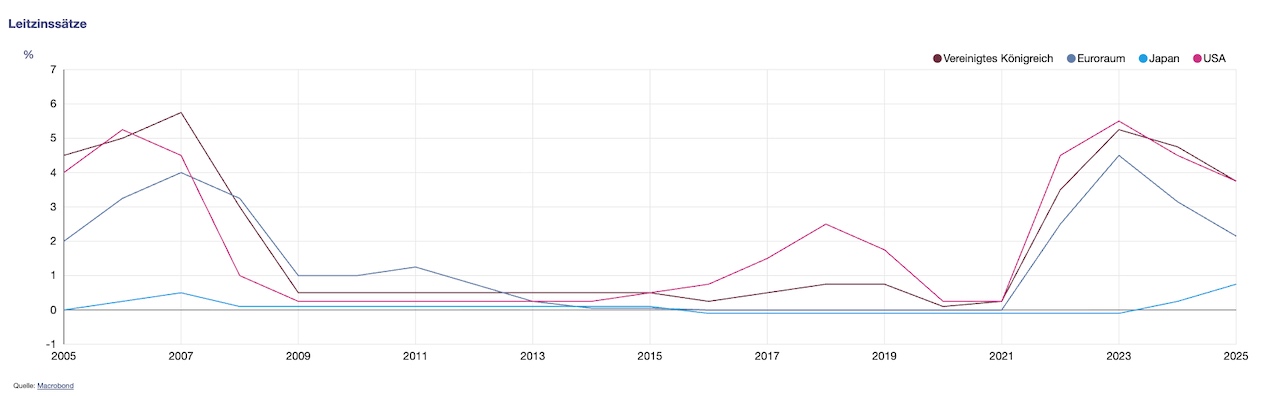
Die Zinsen haben in den vergangenen Jahren mehrere Wendepunkte hinter sich. Auf den starken Anstieg folgte eine Phase der Senkungen, zuletzt ging es wieder nach oben. Die Europäische Zentralbank entscheidet von Sitzung zu Sitzung und macht ihre Schritte von der aktuellen Datenlage abhängig. Verlässliche Prognosen über den weiteren Verlauf gibt es nicht.
Für dich als Kreditnehmer heißt das: Auf den perfekten Zeitpunkt zu warten, ist keine Strategie. Wer auf den nächsten Zinsschritt spekuliert, verliert im schlechtesten Fall Zeit und zahlt am Ende mehr. Entscheidend ist nicht, ob du im Tiefpunkt abschließt. Entscheidend ist, ob deine Finanzierung auch dann noch standhält, wenn sich das Umfeld ändert.
Deshalb lautet unser Motto „Nur Fix ist Fix“. Mit einem Fixzinskredit weißt du über die gesamte vereinbarte Laufzeit, was deine Rate kostet. Dabei spielt es keine Rolle, wohin sich die Leitzinsen bewegen. Ob im Einzelfall trotzdem eine variable Verzinsung sinnvoll sein kann, hängt von deiner Laufzeit, deiner Risikotragfähigkeit und deinen Tilgungsplänen ab. Wir haben die Vor- und Nachteile von fixer und variabler Verzinsung im Detail gegenübergestellt.
Entwicklung der EZB-Leitzinsen, aktualisiert bis 2025
Rechne hier mit unserem Online-Kreditrechner durch, was deine Finanzierung tatsächlich kostet.
Kreditvergabe 2026 – Dein Weg zur optimalen Finanzierung in Österreich
Der Wegfall der KIM-Verordnung hat dir Türen geöffnet. Gleichzeitig ist der Markt unübersichtlicher, weil jede Bank ihre eigenen Spielregeln macht und die Konditionen stärker auseinanderlaufen als früher. Genau hier setzen wir von finaplus an. Wir wissen, welche Bank bestimmte Situationen heute wie bewertet. Das erhöht die Wahrscheinlichkeit einer Kreditzusage für dein Projekt. Du sparst dadurch Zeit und vermeidest Absagen.
📞 Kostenlose Beratung: Welche Bank bietet dir den besten Kredit? Finde es jetzt heraus und vereinbare ein unverbindliches Beratungsgespräch!
FAQs – Fragen und Antworten
Gilt die KIM-Verordnung noch?
Nein. Die KIM-Verordnung ist mit 30. Juni 2025 ausgelaufen und damit außer Kraft. Seit 1. Juli 2025 gilt stattdessen das WIK-Rundschreiben der Finanzmarktaufsicht. Es ist rechtlich nicht bindend, empfiehlt den Banken aber dieselben drei Grundregeln: maximal 90 Prozent Beleihungsquote, maximal 40 Prozent Schuldendienstquote und maximal 35 Jahre Laufzeit. In der Praxis orientieren sich die meisten Banken weiterhin daran.
Wie viel Eigenmittel brauche ich 2026 für einen Immobilienkredit?
Rechne mit rund 20 Prozent des Kaufpreises. Etwa 10 Prozent fließen direkt in den Kaufpreis. Die Bank finanziert in der Regel höchstens 90 Prozent. Weitere 10 Prozent fallen für Kaufnebenkosten an. Dazu gehören die Grunderwerbsteuer, die Eintragungsgebühr, der Notar und gegebenenfalls ein Makler. Harte Vorgaben existieren nicht mehr. Deshalb erlauben Banken in Einzelfällen Abweichungen, etwa durch zusätzliche Sicherheiten. Das entscheidet aber jede Bank für sich.
Wie entwickeln sich die Kreditzinsen?
Niemand sagt das seriös voraus. Die EZB entscheidet von Sitzung zu Sitzung anhand der Daten. Die Kreditzinsen der Banken hängen zusätzlich von der Refinanzierung am Kapitalmarkt, der Laufzeit und deiner persönlichen Bonität ab. Setze nicht auf einen bestimmten Zinsverlauf. Baue deine Finanzierung stattdessen so auf, dass sie in verschiedenen Szenarien funktioniert.
Bekomme ich seit dem KIM-VO-Ende leichter einen Kredit?
Grundsätzlich ja, weil die Banken wieder im Einzelfall entscheiden. Wie stark eine Bank das nutzt, ist sehr unterschiedlich. Manche haben ihre internen Regeln spürbar gelockert, andere halten an den alten Grenzen fest. Deshalb lohnt sich ein Vergleich mehrerer Banken heute mehr als früher.
Du planst eine Finanzierung? Dann vereinbare noch heute hier ein kostenloses und unverbindliches Beratungsgespräch.
